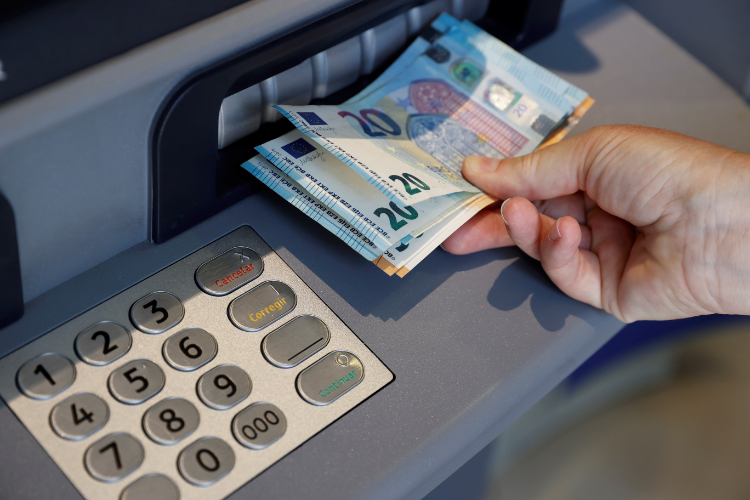
Pagar una compra puede requerir algo más que tener dinero. Un teléfono compatible, conexión a internet, una contraseña que se recuerda o un código que llega a tiempo pueden decidir si una operación se completa. Para quienes encuentran dificultades con esos pasos, disponer de billetes permite resolver una necesidad cotidiana sin pedir ayuda.
La expansión de los pagos digitales ha abierto servicios financieros a millones de personas en todo el mundo. Sin embargo, el acceso sigue siendo desigual y unos 1.300 millones permanecen fuera de ese sistema, según el informe Global Findex 2025 del Banco Mundial.
Este estudio basado en encuestas a unas 148 mil personas de 141 economías, incorpora por primera vez información mundial comparable sobre conectividad y seguridad digital junto con los indicadores financieros. Su diseño permite estudiar cómo se cruzan esas condiciones con los ingresos y otras características de la población.
En ese escenario, la discusión sobre el futuro del efectivo implica cuestiones como quién puede administrar su dinero de forma independiente y qué ocurre cuando el medio de pago disponible resulta inaccesible.
En Europa, 9 de cada 10 consumidores quieren que se garantice el derecho a pagar en efectivo, según un estudio elaborado por la consultora GAD3. Si bien el método más utilizado es la tarjeta bancaria, hay discrepancias en las preferencias. El 52 por ciento de los europeos usan la tarjeta en su día a día, el 18 por ciento realiza pagos móviles y solo el 23 por ciento usa el dinero efectivo.
Alemania es el único país donde el efectivo sigue siendo el método de pago más utilizado, pero por poco, con un 40 por ciento frente un 37 por ciento que utilizan tarjeta.
En una reciente encuesta, el Banco Central Europeo asegura que el efectivo sigue siendo el medio de pago más ampliamente aceptado en la zona del euro, pero a su vez, un análisis reciente del Banco de España advierte sobre un posible círculo de deterioro al explicar que cuando disminuye el uso del efectivo, aumenta el costo por operación y puede reducirse la red que permite acceder a él. Es decir, que tener derecho a utilizar billetes sirve de poco si obtenerlos requiere un desplazamiento difícil o costoso.
A esto hay que sumar los posibles fallos tecnológicos. Durante el llamado 'apagón ibérico' de abril de 2025 se produjo una total interrupción eléctrica que impidió durante horas pagar con tarjetas y teléfonos, pero también retirar dinero de los cajeros por lo que el respaldo del ciudadano dependió solo del efectivo que ya tuviera disponible.
En América Latina, el efectivo representa el 29 por ciento de las transacciones, pero se proyecta una baja al 17 por ciento para 2030. México es una de las economías donde el efectivo domina en el comercio presencial, con el 35 por ciento del volumen de ventas, mientras Brasil paso de un 68 por ciento a un 17 por ciento en una década impulsando masivamente la adopción de Pix, el sistema de pagos digital creado en 2020.
En Estados Unidos, los hábitos de pago de los consumidores se mantienen estables a medida que crecen las opciones de pago, si bien es cierto, según un informe de la Reserva Federal, que el uso del efectivo ha experimentado un descenso continuo en la última década, pasando del 31 por ciento al 14 por ciento, en beneficio de las tarjetas de crédito y las tarjetas de débito que son actualmente los medios de pago predominantes.
Ahora bien, si el 42 por ciento de los estadounidenses afirman no realizar ninguna compra en efectivo durante una semana normal, un 76 por ciento reconoce que aún lleva dinero en efectivo y más del 90 por ciento expresa su intención de seguir teniéndolo como reserva ante emergencias o caídas del sistema.
En la otra punta del globo, en Australia el efectivo solo representa el 15 por ciento de todos los pagos. Quienes siguen usando o reteniendo efectivo señalan la privacidad y la seguridad de los datos como su principal motivo, seguido por el control presupuestario y su uso como reserva ante emergencias o fallos del sistema.
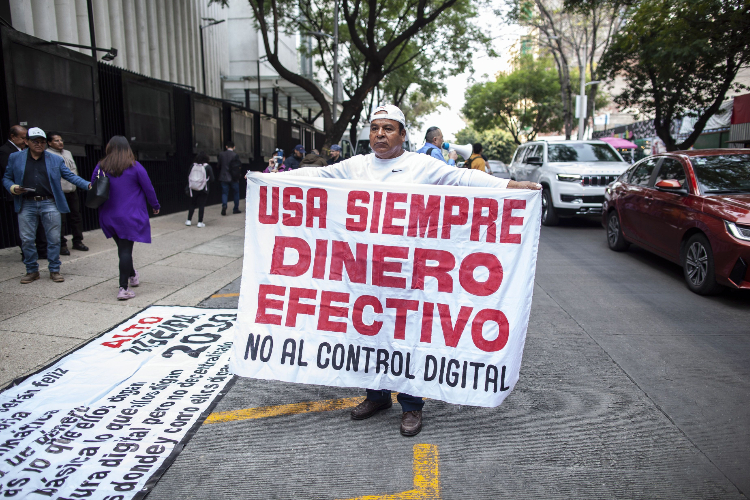
En efecto, el dinero contante y sonante ofrece privacidad y permite pagar sin conexión, pero mantenerlo disponible exige una infraestructura de producción, transporte, distribución y retirada. Pero si el uso del efectivo continúa reduciéndose, sostener esa infraestructura será una dificultad creciente. Por eso, garantizar la posibilidad de pagar en efectivo requiere algo más que reconocerla en una norma.
Las tendencias observadas permiten imaginar distintos escenarios. Una convivencia de medios puede ampliar las opciones, pero una sustitución acelerada, sin alternativas accesibles, podría trasladar a los usuarios el costo de adaptarse o aumentar la dependencia de terceros. La cuestión será qué garantías acompañarán esa transformación.
AL